
• Las primas de seguros personales (vida y salud) crecieron 196% entre 2015 y 2025, frente al 79% de los seguros generales (bienes).
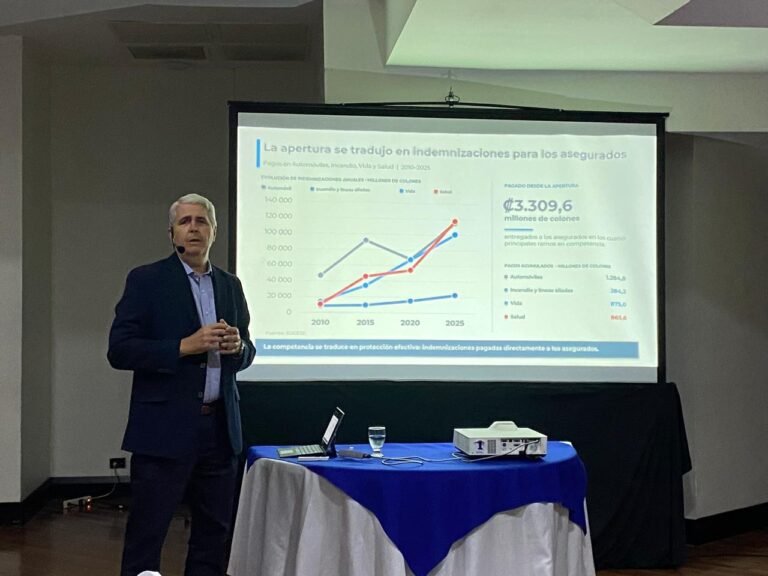
• Durante 15 años de apertura (2010–2025), las compañías indemnizaron a sus asegurados más de 3,7 billones de colones en seguros voluntarios y 2,2 billones en Seguro Obligatorio de Automóviles y Riesgos del Trabajo.
• Las primas de seguros representaron el 2,75% del PIB en 2025, frente al 1,78% en 2015.
San José, Costa Rica. 8 de octubre, 2026. El mercado de seguros en Costa Rica se multiplicó por 3,25 en los primeros 15 años de competencia tras el ingreso de las aseguradoras privadas, esto evidencia que cada vez más ciudadanos reconocen en el seguro una herramienta clave de protección. En ese período, la oferta de seguros se diversificó y la protección de la vida, la salud y las familias ganó peso dentro del sector.
En conjunto, las primas de los seguros voluntarios aumentaron 118% entre 2015 y 2025. Los seguros personales crecieron 196% y un 79% los seguros generales.
“El desarrollo de la competencia, con un marco regulatorio sólido, benefició a los consumidores, redefinió la estructura del mercado y contribuyó a mejorar la valoración del seguro como instrumento de resiliencia individual y colectiva. El aseguramiento en el país ya no se limita a los bienes materiales, sino que existe una mayor cultura de protección del bienestar personal y familiar, mediante los ramos de Vida y Salud”, afirmó Kevin Lucas Holcombe, presidente de la AAP.
La Asociación de Aseguradoras Privadas de Costa Rica (AAP) presentó este balance con datos de la Superintendencia General de Seguros (SUGESE). La apertura legal del mercado en 2008 dio paso al ingreso de las primeras aseguradoras privadas en 2010.
El país cuenta con 11 aseguradoras activas privadas que generan 1.388 empleos directos, una red de intermediarios multicanal de más de 2 mil personas corredores y agentes, un valioso aporte del sector a la actividad económica y al empleo formal en Costa Rica. Adicionalmente, se denota un crecimiento de empleos indirectos provenientes de las redes de proveedores de prestaciones de salud, asistencia de hogar y carretera, talleres mecánicos y de carrocería y pintura, peritos e inspectores, entre otros.
De asegurar bienes a proteger personas
La evolución de los principales ramos de seguros voluntarios evidencia una transformación en las prioridades de aseguramiento de los costarricenses, según las cifras de la AAP.
Hasta 2015, el mercado mostraba un fuerte predominio de los seguros de Automóviles, Riesgos del Trabajo (RT) e Incendio. Sin embargo, hacia el año 2018 comenzaron a surgir nuevas tendencias, cuando el seguro de Salud superó por primera vez al de Incendio.
Según las cifras de 2025, cuatro grandes grupos lideran el mercado asegurador: Automóviles, Riesgos del Trabajo, Vida y Salud.
Más de un billón de colones en indemnizaciones
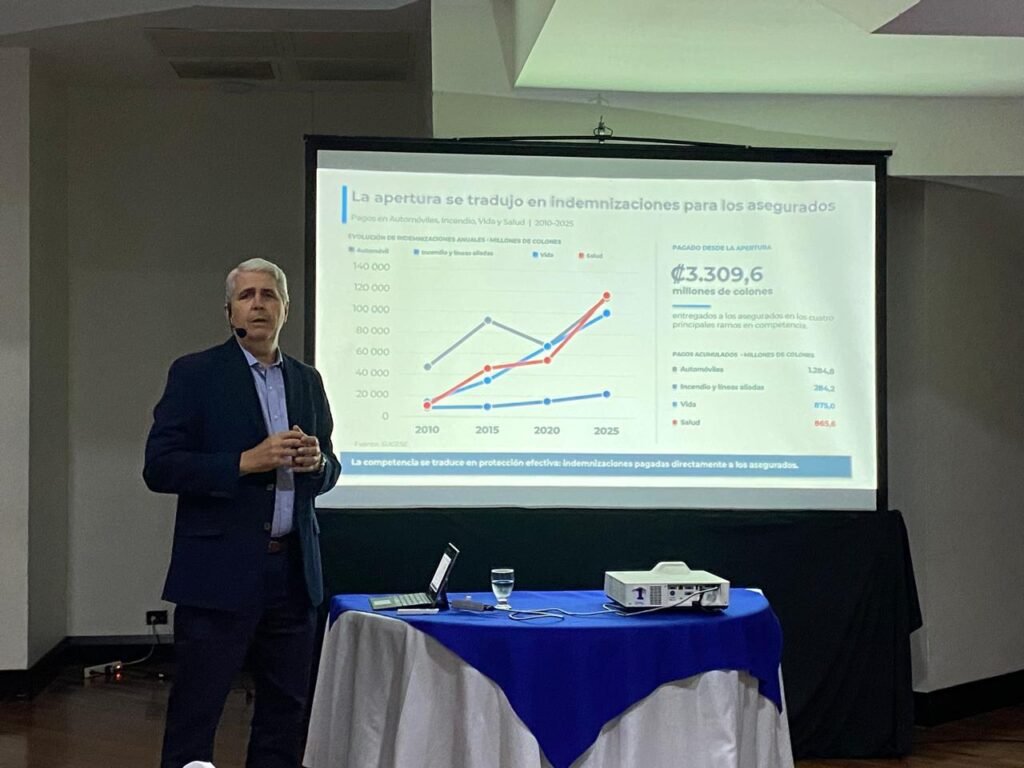
Entre 2010 y 2025, el mercado asegurador ha indemnizado a los asegurados por un monto mayor a los 5 billones de colones, de los cuales 3,7 billones responden a seguros voluntarios. En este contexto, las aseguradoras privadas pagaron ₡1.219.526,52 millones en indemnizaciones, equivalentes a más de ₡1,2 billones. Estos recursos respaldaron a los asegurados ante los siniestros cubiertos por sus pólizas, desde enfermedades y accidentes hasta pérdidas patrimoniales.
El análisis de la AAP señala que la pandemia de COVID-19 elevó la conciencia sobre la importancia de la previsión financiera. En el 2023, los seguros para la protección de las personas pasaron al primer lugar del mercado: Vida predominó con ₡207.040,84 y Salud con ₡156.082,70 millones en primas.
“El aumento de la cobertura a la población, especialmente a través de los seguros personales, contribuye a complementar el sistema público de seguridad social. Este es un aporte de gran relevancia en un país como Costa Rica, que experimenta una transformación demográfica hacia una población más longeva que valora la calidad de vida”, señaló Lucas.
Según Kevin Lucas, el fortalecimiento de los seguros de daños contribuye a proteger la actividad productiva, el patrimonio de las empresas y la infraestructura, reafirmando la importancia de esta industria para la resiliencia económica del país.
Adicionalmente, el sector apoya el financiamiento de instituciones de interés público. Mediante contribuciones asociadas a cargas tributarias, las aseguradoras aportaron ¢463.341,06 millones al Benemérito Cuerpo de Bomberos de Costa Rica entre 2011 y 2025, además de ¢32.280,07 millones al Instituto Nacional de Estadística y Censos (INEC) entre 2019 y 2025.
Desafíos y oportunidades
En el conjunto de la industria, las primas representaron el 2,75% del Producto Interno Bruto (PIB) en 2025, frente al 1,78% en 2015, a esto se le denomina penetración del mercado mientras que la prima per cápita (profundidad del mercado) pasó de ₡116.729 a ₡228.997 en ese mismo período, es decir un aumento de 96%.
A 15 años de competencia comercial en el mercado de seguros, pese al crecimiento, la AAP identifica brechas en el acceso a los seguros y la necesidad de ampliar la penetración del mercado a más segmentos de la población. Para ello, busca fortalecer la cultura de aseguramiento y previsión ante los riesgos, como parte de los compromisos de la Declaración de San José de la Federación Interamericana de Empresas de Seguros (FIDES), firmada en Costa Rica en 2025.
El cambio climático y los desastres naturales representan otro desafío para los hogares, la infraestructura y las actividades productivas. Los fenómenos naturales pueden provocar pérdidas económicas significativas, por lo que el sector plantea la necesidad de ampliar la penetración del seguro como instrumento de resiliencia y facilitar la recuperación financiera de manera efectiva para los afectados.
En este contexto, el sector asegurador contribuyó al desarrollo de la plataforma Futurismocr.com, que promueve la gestión de riesgos climáticos en el sector turístico, con la participación de aseguradoras, intermediarios de seguros, la SUGESE y el Instituto Costarricense de Turismo (ICT). La herramienta permite evaluar los riesgos climáticos de las empresas hoteleras, identificar medidas de adaptación y facilitar el contacto con expertos en soluciones financieras para la continuidad del negocio.
La AAP también identifica retos y oportunidades asociados con la inteligencia artificial, así como una elevada siniestralidad, principalmente en Automóviles. Además, advierte sobre el impacto que nuevas cargas impositivas podrían tener en el consumidor.
“El desarrollo del mercado asegurador demuestra la importancia de contar con una industria dinámica y capaz de responder a las necesidades de una sociedad en constante transformación. Nuestro compromiso es continuar ampliando el acceso y elevando los estándares de servicio, fortalecer la innovación y ayudar a consolidar un mercado en el que la competencia regulada se traduzca en más alternativas de protección para la población de Costa Rica”, concluyó Lucas.