
- Una utilización cercana al 70% funciona como referencia para evaluar una posible compra, pero cada empresa debe considerar también su flujo de caja y cartera de proyectos.
- El alquiler puede responder mejor a necesidades temporales, mientras que la compra merece evaluarse cuando existe trabajo continuo que permita mantener la maquinaria en operación.
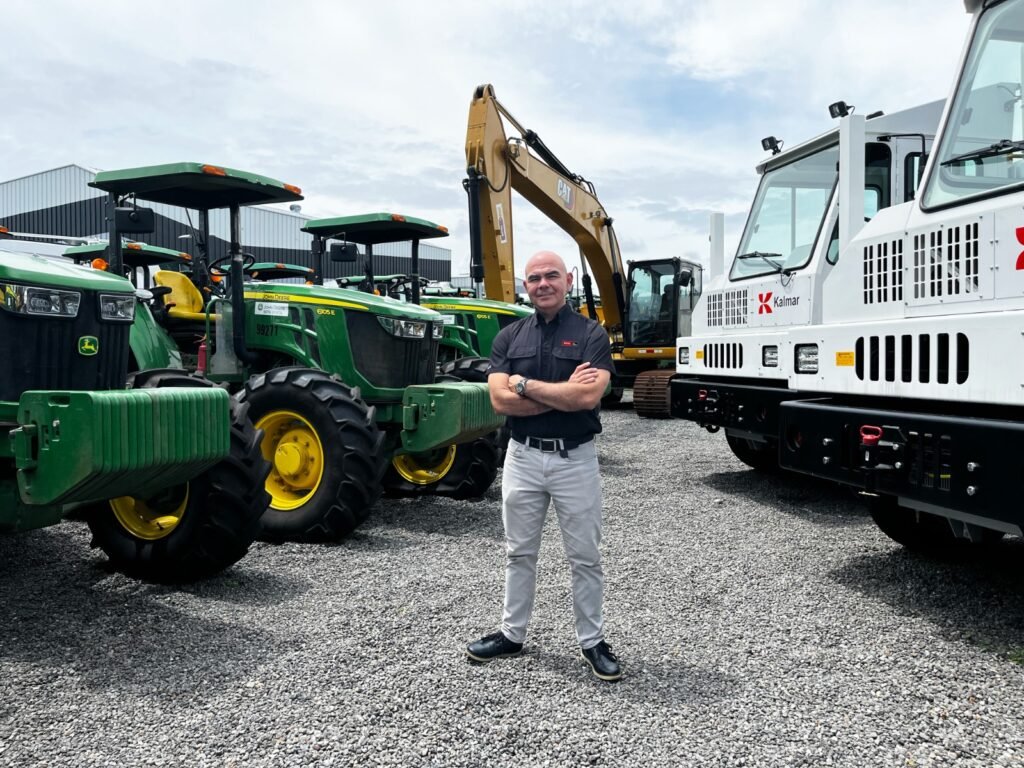
Alajuela, setiembre de 2026. ¿Cuántas horas trabajará la máquina? ¿Existen otros proyectos en los que pueda utilizarse? ¿La empresa cuenta con los recursos necesarios para mantenerla? Estas son algunas de las preguntas que las pequeñas constructoras y los contratistas deben responder antes de decidir entre comprar o alquilar maquinaria.
Una máquina que se utilizará durante dos meses no representa la misma decisión financiera que otra con trabajo asegurado para los próximos dos o tres años. Por eso, ninguna alternativa es automáticamente mejor que la otra: la elección depende de la utilización real del equipo, la continuidad de los proyectos y la capacidad financiera de cada empresa.
El precio de compra o la tarifa mensual de alquiler constituyen apenas una parte del análisis. Las horas efectivas de trabajo, la inversión inicial, el flujo de caja, el mantenimiento y los gastos que permanecen cuando el equipo está detenido pueden cambiar cuál opción resulta más conveniente.
El uso real debe guiar la decisión
Según Adrián Aguilar, subgerente de Renta e Industrial de MATRA, el primer paso consiste en revisar la frecuencia con la que se utilizará el equipo y la cartera de proyectos que tendrá la empresa en el futuro.
En el sector construcción, un nivel de utilización cercano al 70% funciona como referencia y, de ser posible, debería aproximarse al 75%. Si se parte de una disponibilidad promedio de 200 horas mensuales, esto significaría mantener la máquina activa entre 140 y 150 horas al mes.
“Si una máquina dispone normalmente de 200 horas de trabajo al mes, la meta debería ser utilizarla entre un 70% y un 75% de ese tiempo. Esa referencia permite determinar si el equipo tendrá suficiente actividad para justificar la inversión”, explicó Aguilar.
Sin embargo, este porcentaje no debe tomarse como una regla aplicable a todos los casos. Cada actividad requiere equipos, horarios y condiciones operativas distintas, por lo que el análisis debe realizarse de manera individual.
La inactividad también cuesta
Cuando una empresa compra maquinaria, los compromisos financieros no desaparecen si el equipo deja de producir. El financiamiento, el personal y la estructura de mantenimiento continúan generando gastos, incluso durante los períodos de inactividad.
“Lo que más duele en la administración de una flota es la inactividad. Los costos fijos van a permanecer y si la máquina no está produciendo, el impacto financiero puede ser muy fuerte”, indicó el vocero.
La compra también demanda una inversión inicial y cuando existe financiamiento incorpora el pago de intereses. A esto se suma la necesidad de contar con capacidad técnica y presupuestaria para mantener el equipo, así como asumir los gastos de traslado y almacenamiento que correspondan.
En el alquiler, la empresa paga por disponer de la maquinaria durante el periodo requerido y puede devolverla cuando deja de necesitarla. Esto reduce la inversión inicial y limita la exposición a algunos costos fijos, aunque exige planificar el pago mensual y verificar que el equipo esté disponible durante las fechas del proyecto.
El tipo de obra, por sí solo, no define la respuesta. Una misma excavadora, compactadora o planta de generación puede justificar una decisión diferente según las horas de uso y la continuidad del trabajo.
- Proyecto de corta duración: Si la máquina tiene trabajo asegurado únicamente durante dos meses y no existe claridad sobre su uso posterior, el alquiler permite utilizarla durante la obra y devolverla antes de que la inactividad genere costos adicionales.
- Cartera de proyectos a mediano plazo: Si la empresa prevé trabajo continuo durante dos o tres años y puede sostener una utilización cercana al rango recomendado, conviene evaluar la compra y comparar su costo total con el alquiler durante ese mismo periodo.
“No se trata tanto del tipo de proyecto, sino de la utilización que tendrá la máquina. Si solo hay dos meses de trabajo seguro, es preferible analizar el alquiler. Si existe una cartera que mantendrá el equipo ocupado durante dos o tres años, entonces la compra debe entrar en la evaluación”, señaló Aguilar.
Cinco preguntas clave
- ¿Cuántas horas al mes trabajará realmente la máquina?
- ¿Existe trabajo confirmado después de finalizar el proyecto actual?
- ¿La empresa puede asumir la inversión inicial sin comprometer su flujo de caja?
- ¿Cuenta con personal, presupuesto y estructura para mantener el equipo?
- ¿Cuánto costará mantener la máquina detenida, trasladarla y almacenarla cuando no esté en uso?
La comparación debe realizarse para cada actividad y cada equipo. Los costos asociados con excavación, compactación, pavimentación, generación o manejo de materiales responden a condiciones diferentes, por lo que una sola cifra no permite resolver todos los casos.
Aguilar explicó que la asesoría debe valorar ambas alternativas con base en la utilización prevista, la inversión inicial y el flujo de caja de cada cliente.
MATRA dispone de opciones de venta y alquiler para actividades como construcción, agricultura, transporte, manejo de cargas, generación, aire comprimido y elevación de personal.