
La reputación de los bancos de la región avanza con fuerza en el último año, mientras Costa Rica se mantiene plana y deja de destacar sobre la media latinoamericana.
San José, 13 de octubre de 2026. — La reputación del sector bancario costarricense se situó en 49,1 puntos del indicador RepScore en 2026, un nivel moderado que apenas se ha movido en tres años. En el mismo periodo, la banca latinoamericana mejoró 2,9 puntos. El resultado: Costa Rica ya no se diferencia de la media regional. La ventaja que mantenía se ha agotado.
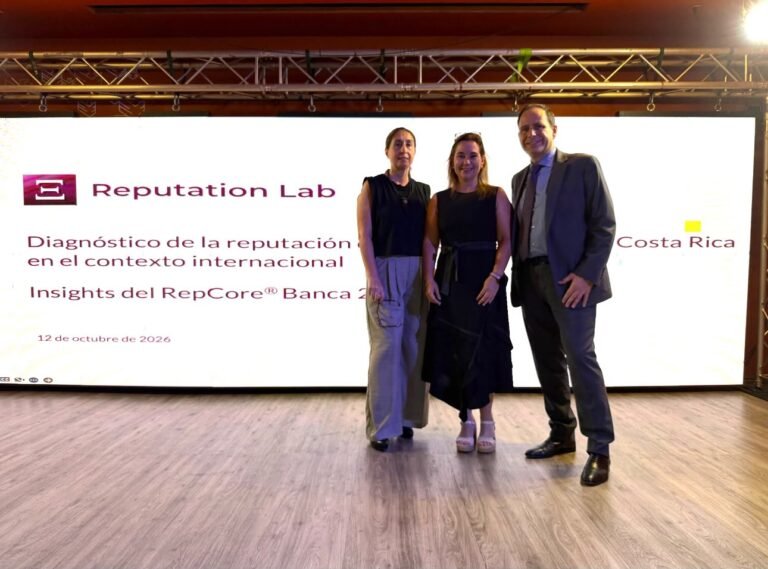
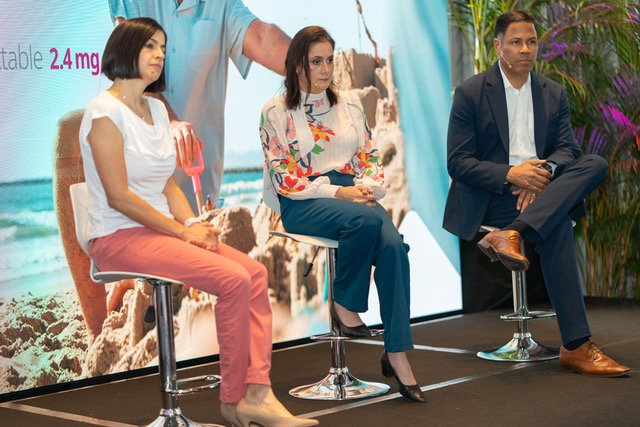
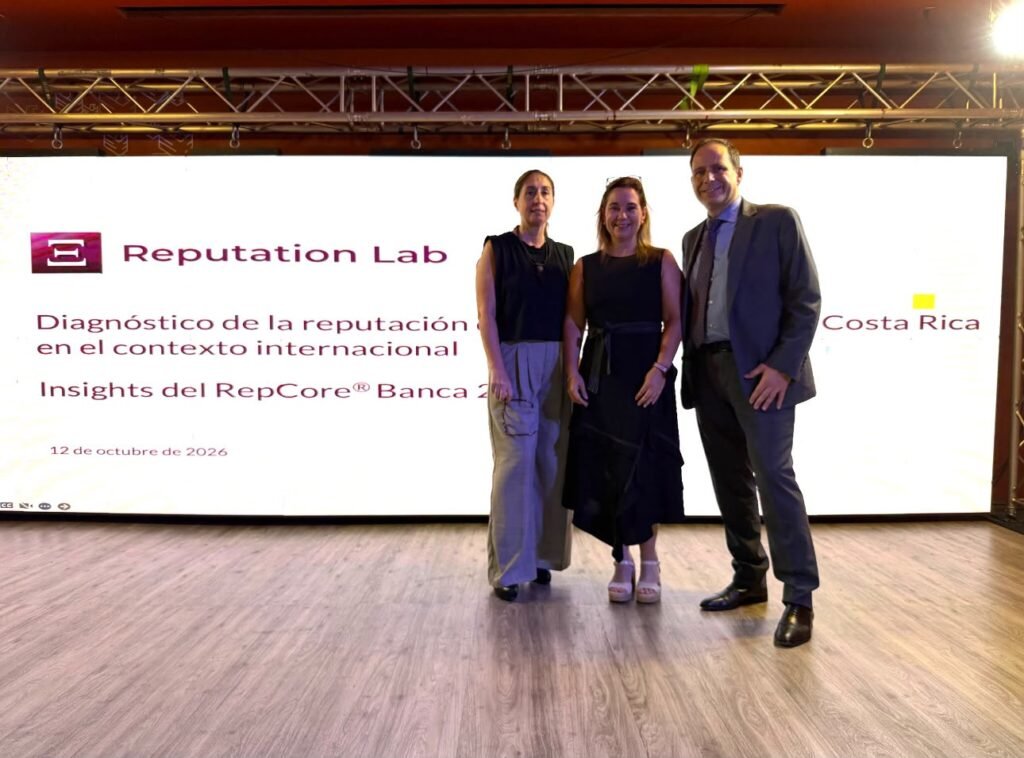
Así se desprende de RepCore® Banca 2026, el análisis internacional de Reputation Lab basado en 27.602 valoraciones de consumidores en 19 mercados —2.200 de ellas en Costa Rica— sobre 137 entidades financieras, 11 de ellas activas en el país. Los resultados fueron presentados por Fernando Prado Abuín y Natalia Arenzana Arias, socios de Reputation Lab, en la Universidad Latinoamericana de Ciencia y Tecnología (ULACIT), con el apoyo de Agencia Interamericana de Comunicación, partner de Reputation Lab en Costa Rica.
Fortalezas del sector y prioridades de actuación
El diagnóstico del sector costarricense no muestra rasgos que lo distingan del regional, ni en sus fortalezas ni en sus debilidades. Los atributos mejor valorados por los consumidores son la trayectoria, el conocimiento del país, la igualdad y no discriminación en el trato a las personas.
Internacionalidad, agilidad operacional, transparencia y acceso al crédito se sitúan entre los atributos con mayor capacidad para construir reputación en Costa Rica y, al mismo tiempo, entre los que reciben peor valoración. Esa combinación los convierte en las áreas prioritarias de actuación del sector.
Lo que más daña la reputación no es el escándalo, es el dato
El estudio desmonta un supuesto extendido en la gestión de riesgos. Una filtración o robo de información es el riesgo con mayor impacto sobre la opinión de los consumidores costarricenses, señalado por el 48%. Los escándalos o conductas inapropiadas de altos ejecutivos se quedan en el 23%: menos de la mitad. El patrón se repite en los 19 mercados analizados, lo que sitúa la prioridad de inversión en ciberseguridad y gobierno del dato antes que en comunicación corporativa.
La lectura cobra más peso en un sector cuya relación con el cliente es ya mayoritariamente digital: el 77% de los consumidores costarricenses prefiere operar con su banco por canales digitales, y la app concentra la mayor parte de esa relación. Cada fallo técnico o de seguridad es hoy, de forma inmediata, un problema reputacional.
La contribución social dejó de ser opcional
Solo el 2,3% de los consumidores costarricenses cree que los bancos no deberían destinar recursos a iniciativas sociales. Dicho de otro modo: prácticamente toda la población da por hecho que la inversión social forma parte de lo que se le exige a una entidad financiera, y Costa Rica lo exige por encima de la media regional en nueve de cada diez ámbitos evaluados.
El estudio también señala dónde. La educación financiera encabeza los territorios prioritarios, junto al apoyo al emprendimiento, el acceso a la vivienda asequible y los proyectos educativos. Son ámbitos que conectan con las preocupaciones reales del país —la seguridad y el empleo figuran entre las principales— y que coinciden con la actividad propia del sector, no con la filantropía genérica.
Esta conexión entre educación toma de decisiones y confianza también fue destacada por ULACIT, institución que acogió la presentación de los resultados. “La reputación es un activo estratégico, y estos espacios permiten que nuestros estudiantes comprendan cómo las decisiones empresariales influyen en la credibilidad de las organizaciones. Desde ULACIT, compartimos con la banca la responsabilidad de fortalecer la educación financiera para facilitar decisiones informadas. Este encuentro conecta ambos temas con los retos del sector bancario costarricense”, expresó María Alejandra Binda, chair of Business & Economics de ULACIT.
La inteligencia artificial, un terreno de confianza aún por construir
Solo el 41,6% de los consumidores costarricenses confía en que los bancos hagan un uso ético de la inteligencia artificial, un nivel claramente inferior al de la confianza en el uso de sus datos personales. La mayoría restante no se declara en contra: simplemente no tiene aún una opinión formada. Es un espacio abierto, y las entidades están a tiempo de ocuparlo.
Cada punto de reputación se traduce en recomendación
Recomendar un banco, contratar sus productos, invertir en él o concederle el beneficio de la duda están estrechamente vinculados a la reputación que genera. El análisis internacional permite cuantificarlo: una mejora de cinco puntos en el RepScore se asocia a un aumento de 5,8 puntos en la intención de recomendar.
«La admiración, el respeto y la confianza que genera una entidad condicionan comportamientos concretos de los consumidores. Por eso la reputación es un activo que puede y debe gestionarse«, señala Natalia Arenzana Arias, socia de Reputation Lab.
Ningún banco está condenado por su sector
El análisis internacional aporta una última lectura de fondo: la reputación de un banco no viene determinada por la del sector al que pertenece. Entre los 19 mercados evaluados conviven sectores bancarios con reputaciones sólidas y otros en el límite del nivel débil, y dentro de cada mercado se observan entidades muy bien valoradas junto a otras con reputaciones pobres.
«La reputación del sector marca un punto de partida, no un destino. Ninguna entidad está condenada por el sector en el que opera ni protegida por él: la reputación se construye banco a banco«, señala Fernando Prado Abuín, socio de Reputation Lab.