
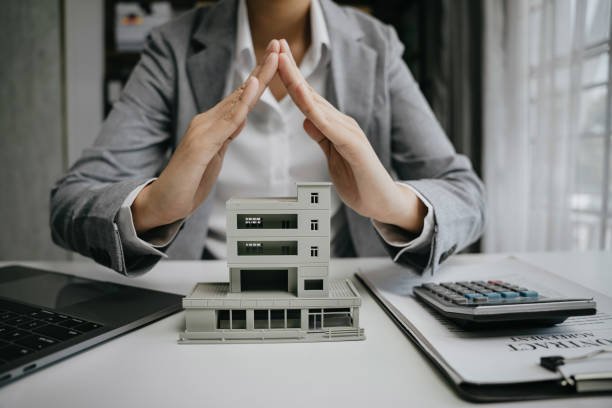
- La concentración de exposiciones en activos, procesos y actividades críticas, sumada a riesgos climáticos, tecnológicos y regulatorios, puede amplificar el impacto de un solo evento sobre la continuidad de una organización, mencionó Marianela Piedra, directora Comercial de Mapfre Costa Rica.
16 de septiembre de 2026. El perfil de riesgo de las empresas se ha vuelto cada vez más complejo. A amenazas tradicionales como incendios, robos o daños a la propiedad se suman actualmente factores relacionados con el cambio climático, la transformación digital, las interrupciones en las cadenas de suministro, los riesgos reputacionales y mayores exigencias regulatorias.
De acuerdo con especialistas, este cambio no está únicamente ligado a la cantidad o diversidad de amenazas. Esto ya que los riesgos también no se presentan necesariamente de forma independiente, sino que un mismo evento puede desencadenar consecuencias operativas, financieras y legales de manera simultánea, lo que aumenta la necesidad de analizar la exposición de una empresa a los riesgos como un conjunto y no mediante coberturas aisladas.
“En la actualidad, analizar cada riesgo que tiene una empresa de manera aislada puede generar vacíos de protección e impedir una adecuada gestión de la exposición total de la empresa. La realidad actual exige una visión integral que permita comprender cómo interactúan los distintos riesgos y cómo pueden afectar la continuidad del negocio”, explicó Marianela Piedra, directora Comercial de Mapfre Costa Rica.
Cuando un punto crítico concentra el riesgo
Para la especialista de Mapfre, la denominada concentración del riesgo ocurre cuando una organización acumula una exposición significativa en determinados activos, procesos, ubicaciones o actividades críticas, de manera que un evento adverso sobre alguno de esos elementos puede comprometer seriamente su operación.
En este sentido, señala, no identificar esas dependencias puede traducirse en pérdidas superiores a las previstas, interrupciones prolongadas de la operación, dificultades para recuperar la actividad y afectaciones sobre la estabilidad financiera. Por esta razón, el análisis integral busca reconocer dónde se encuentran esas concentraciones y establecer mecanismos que permitan reducir el impacto potencial de un siniestro.
Piedra agregó que, esta visión, también modifica la forma en que las empresas analizan sus seguros. Ello porque cuando las pólizas se contratan de manera independiente para distintas áreas de la operación, pueden surgir duplicidades en determinadas protecciones, pero también brechas en otras exposiciones relevantes.
Agregó que, además, la fragmentación dificulta determinar con claridad el nivel real de riesgo que mantiene la organización y puede hacer más complejos los procesos de atención y recuperación después de un evento. Frente a ello, una solución integral permite coordinar la protección con mayor relación respecto de la realidad operativa de cada negocio.
La continuidad del negocio adquiere mayor peso en la actualidad
Desde la experiencia de Mapfre Costa Rica, entre los factores que están llevando a las organizaciones a revisar sus esquemas tradicionales de aseguramiento se encuentran la mayor frecuencia e intensidad de eventos climáticos, el incremento de riesgos tecnológicos, la dependencia creciente de sistemas digitales, la globalización de las cadenas de suministro y un entorno regulatorio más exigente.
A estos elementos se agrega un cambio en la forma de valorar la continuidad empresarial. Específicamente, que mantener la operación o recuperar su funcionamiento después de un evento adverso se ha convertido en un aspecto estratégico, lo que impulsa la búsqueda de mecanismos capaces de proteger varios frentes de exposición dentro de un mismo esquema.
Este aspecto adquiere particular relevancia en pequeñas y medianas empresas (pymes), quienes conforman, aproximadamente, el 98% del parque empresarial costarricense. De acuerdo con Piedra, uno de los riesgos que con mayor frecuencia subestiman estas organizaciones es el impacto financiero generado por una interrupción de operaciones.
En muchos casos, la atención se concentra en el daño físico que podría sufrir una instalación o un equipo, sin dimensionar las pérdidas económicas provocadas por la suspensión temporal de la actividad. También pueden quedar insuficientemente valorados los riesgos relacionados con fenómenos naturales, daños eléctricos, responsabilidad civil frente a terceros y la creciente dependencia tecnológica.
El impacto puede extenderse más allá del evento inicial
Los riesgos también se generan no solo por el momento específico del siniestro, sino por lo que sucede posteriormente de que se controla. Un incendio, por ejemplo, no necesariamente termina con el daño sufrido por una instalación. Puede provocar la interrupción de la producción, incumplimientos contractuales, pérdida de clientes y una disminución significativa de los ingresos.
De manera similar, una inundación o una falla eléctrica pueden detener procesos críticos durante varios días, limitar la capacidad de respuesta de una organización y generar gastos extraordinarios para restablecer la operación. En el caso de un incidente relacionado con responsabilidad civil, las consecuencias pueden incluir reclamaciones económicas, costos legales y afectaciones reputacionales.
“El verdadero riesgo no siempre está en el evento inicial, sino en la cadena de impactos que se desencadena posteriormente”, señaló Piedra al referirse a la importancia de analizar estas amenazas desde la perspectiva de continuidad del negocio.
Ante este escenario, una estrategia moderna de gestión de riesgos debe comenzar con una evaluación integral que permita identificar las áreas críticas de la operación y actualizar periódicamente ese análisis conforme cambia el entorno empresarial.
Ese proceso debe combinar acciones de prevención, planes de continuidad operativa y mecanismos de transferencia de riesgo mediante seguros adecuados. La flexibilidad, la capacidad de adaptación y una visión preventiva forman parte de los elementos necesarios para fortalecer la capacidad de respuesta de una empresa frente a escenarios complejos.
La directora Comercial de Mapfre Costa Rica explicó que el análisis previo también permite determinar qué coberturas necesita realmente cada organización. Al identificar activos críticos y evaluar la probabilidad e impacto de cada exposición, una empresa puede evitar tanto protecciones insuficientes como sobreaseguramientos que generen costos innecesarios.
Dentro de este enfoque, Mapfre Costa Rica cuenta con el Seguro Multirriesgo Empresa, diseñado para reunir en una sola solución diferentes coberturas vinculadas con el funcionamiento de una organización. Entre ellas se encuentran la protección de edificios, contenido, maquinaria, equipo electrónico y mercancías, así como responsabilidad civil y daños ocasionados por fenómenos naturales, incendio, rayo, explosión y agua. También contempla riesgos relacionados con la continuidad de la operación, de acuerdo con las necesidades de cada negocio. La integración de estas coberturas busca ampliar la protección, simplificar la administración de los seguros y facilitar la capacidad de recuperación frente a eventos inesperados.
“Contar con una estrategia adecuada de gestión y transferencia de riesgos permite proteger el patrimonio construido durante años, garantizar la continuidad operativa y brindar mayor estabilidad financiera ante escenarios adversos”, concluyó la directora Comercial de Mapfre Costa Rica.